Содержание статьи
Когда речь идет о закупках или бухгалтерском учете, важно правильно понимать различие между товаром и оборудованием. Это не просто теоретические понятия, а вопросы, которые могут повлиять на налогообложение, амортизацию и учет в компании. Товар – это вещь, предназначенная для продажи и потребления, в то время как оборудование используется в производственных или других процессах и может иметь более длительный срок службы.
Товар представляет собой предметы, которые предназначены для продажи и потребления. Он может быть как в составе готовой продукции, так и в виде сырья. В бухгалтерии товар чаще всего учитывается по принципу закупки-продажи, с возможностью возврата или обмена. Применение таких товаров в бизнесе отличается от использования оборудования: товары быстро расходуются, не всегда требуют обслуживания и могут быть заменены на новые без значительных затрат.
Оборудование, с другой стороны, это актив, который служит в процессе производства или обеспечения деятельности компании. В отличие от товара, оборудование не расходуется в процессе использования, а приносит доход в течение продолжительного времени. Его амортизация и техническое обслуживание становятся важными аспектами в его учете. Например, стоимость оборудования распределяется на несколько лет через амортизацию, что влияет на налоги и финансовую отчетность компании.
Понимание этих различий важно при выборе между товаром и оборудованием для бизнес-целей. Неправильная классификация может привести к нецелесообразным затратам или неправильному учету налогов. Поэтому на практике необходимо учитывать как юридические, так и бухгалтерские аспекты при принятии решения.
Товар или оборудование: в чем разница
Товар чаще всего рассматривается как товарно-материальные ценности, которые подлежат быстрой продаже или потреблению. Он может быть заменен или обновлен в краткосрочной перспективе. Например, упаковка для продуктов или комплектующие для сборки другой продукции – все это товар. В бухгалтерии он учитывается по принципу «покупка-продажа», а стоимость списывается в момент его использования или продажи.
Оборудование же, как правило, предназначено для использования на более длительный срок и служит для обеспечения работы бизнеса. Оно не продается в обычном процессе торговли, а используется для производственных, технологических или офисных нужд. Примеры – станки, компьютеры, автомобили и другое оборудование, которое требует амортизации. В бухгалтерии оно учитывается как долгосрочный актив с соответствующей амортизацией, которая списывается на протяжении нескольких лет.
Таким образом, ключевое различие между товаром и оборудованием – это срок службы и роль в процессе бизнеса. Товар быстро перераспределяется или потребляется, в то время как оборудование продолжает приносить ценность в течение долгого времени, требуя ухода, обслуживания и учета. Понимание этого различия критично для правильной организации финансовых процессов, в том числе налогообложения и амортизации активов.
Отличия в правовом статусе товара и оборудования
Правовой статус товара и оборудования различается на нескольких уровнях, начиная с их определения и заканчивая налоговыми обязательствами. Товар рассматривается как объект гражданского оборота, предназначенный для продажи, в то время как оборудование классифицируется как долгосрочный актив, который используется для производственных или иных нужд организации.
Товар в правовом контексте – это имущество, которое может быть передано от одного владельца другому в процессе коммерческой сделки. Законодательство регулирует такие операции через договор купли-продажи, где товар оценивается по стоимости, указанной в договоре, и передается покупателю. Товары могут быть как потребляемыми (например, продукты питания), так и длительного хранения, но их основной характеристикой является способность быть проданными с минимальной стоимостью использования.
Оборудование имеет иной правовой статус, так как оно не предназначено для продажи, а используется для выполнения задач в рамках производственного процесса. В юридической практике оборудование часто классифицируется как нематериальный актив, в случае если оно требует регистрации или лицензирования. Оборудование может быть передано в аренду, но в отличие от товара оно не переходит в собственность покупателя по простому договору. В отношении оборудования также действуют правила амортизации, что позволяет распределять его стоимость на несколько лет и учитывать в бухгалтерском учете.
Таким образом, товары и оборудование имеют различные правовые категории: товар – это объект купли-продажи, а оборудование – это долгосрочный актив, подлежащий амортизации и использованию в процессе деятельности. Неправильная квалификация имущества может привести к юридическим последствиям, таким как неправильное налогообложение или нарушение договорных обязательств.
Как классификация влияет на налогообложение?
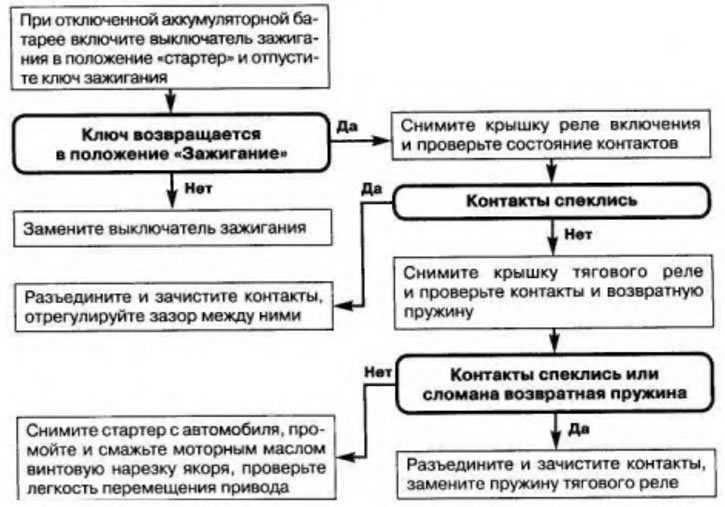
Классификация имущества как товара или оборудования напрямую влияет на налогообложение и финансовые операции компании. Разные категории активов облагаются налогами по-разному, и это необходимо учитывать при бухгалтерском учете и составлении отчетности.
Товар учитывается как текущий актив, который подлежит налогообложению в момент продажи. При реализации товара компания обязана уплатить НДС, если она является его плательщиком. В то же время, если товар находится на складе и не реализуется, налоговая база по НДС не образуется. Важно, что товары обычно не амортизируются, так как их стоимость списывается в момент продажи или использования. Также налоги на прибыль рассчитываются на основе дохода от продажи товара, что может сильно повлиять на финансовые показатели компании.
Оборудование, в свою очередь, имеет более сложную налоговую природу. Он относится к долгосрочным активам, которые амортизируются. Налогообложение для таких объектов включает в себя два аспекта:
- Амортизация – распределение стоимости оборудования на протяжении нескольких лет. Компания может учитывать амортизацию как расход, что снижает налогооблагаемую прибыль и уменьшает налоговые обязательства.
- НДС – при покупке оборудования также уплачивается НДС, но в отличие от товаров, оборудование может быть использовано для компенсации этого налога через механизм вычетов, если компания является его плательщиком.
Таким образом, неправильная классификация имущества может привести к серьезным налоговым последствиям. Например, если оборудование будет ошибочно учтено как товар, компания лишится права на амортизацию, что приведет к завышению налогооблагаемой базы. В случае обратной ошибки – признание товара оборудованием – может возникнуть избыточная амортизация и дополнительные налоговые обязательства.
Кроме того, для налоговых проверок важно корректно классифицировать активы в отчетности, чтобы избежать штрафов за несоответствие с налоговым законодательством. Правильное понимание классификации товара и оборудования позволяет компании не только снизить налоговую нагрузку, но и оптимизировать процессы учета и отчетности.
Роль в бизнес-процессах: товар против оборудования
Товар и оборудование играют разные роли в бизнес-процессах, и понимание их функций помогает оптимизировать операционные и финансовые стратегии компании. Их различие в использовании напрямую влияет на организационные процессы, затраты и прибыль.
Товар обычно используется в операционных бизнес-процессах, связанных с закупкой, продажей и логистикой. Это может быть сырье, полуфабрикаты или готовая продукция, которая продается конечному потребителю. Товар влияет на денежные потоки компании в краткосрочной перспективе, так как его продажи напрямую генерируют доход. Для успешного бизнеса важно эффективно управлять запасами, контролировать уровень товарных остатков и минимизировать риски перерасхода или дефицита.
В процессе закупки товара особое внимание уделяется контрактам, срокам поставки и ценовой политике. Неправильное управление товарными запасами может привести к затовариванию, что повысит издержки на хранение и уменьшит ликвидность бизнеса. Товарные операции требуют гибкости в изменении цен, а также быстрой реакции на изменения спроса, что делает управление товаром важным элементом в цепочке поставок и в продажах.
Оборудование в бизнес-процессах играет роль в производственной или технологической сфере. Оно необходимо для обеспечения функционирования бизнеса, выполнения операций, автоматизации процессов или создания продуктов. В отличие от товара, оборудование не участвует непосредственно в продажах, но влияет на общую эффективность и производительность. Это долгосрочные активы, которые требуют регулярного обслуживания, что может стать значимой частью операционных расходов.
Для бизнеса важно правильно планировать закупку оборудования, учитывать его эксплуатационные расходы и сроки амортизации. Оборудование напрямую связано с возможностью расширения бизнеса, увеличения производственных мощностей или улучшения качества продукции. Однако инвестиции в оборудование требуют значительных капитальных вложений, и важно грамотно распланировать их использование, чтобы избежать излишних затрат или простаивания техники.
Таким образом, товар и оборудование выполняют разные функции в бизнесе: товар служит для генерирования краткосрочного дохода, а оборудование – для обеспечения долгосрочной эффективности производства. Оба эти аспекта важны, но их роли требуют разных подходов к управлению и учету.
Учет и амортизация оборудования в бухгалтерии
Учет оборудования начинается с его приобретения. Все оборудование, соответствующее определенным критериям (стоимость, срок службы), подлежит учету как долгосрочный актив. В бухгалтерии оно фиксируется на счете «Основные средства», и на его стоимость начисляется амортизация, которая будет списываться на расходы в течение срока службы. Важно правильно учитывать первоначальную стоимость оборудования, включая расходы на установку, транспортировку и настройку.
Амортизация оборудования – это процесс распределения стоимости актива на протяжении его срока службы. В бухгалтерии амортизация делается для того, чтобы учесть износ оборудования и снизить налогооблагаемую прибыль. Она может быть начислена двумя основными методами:
- Линейный метод – амортизация начисляется равномерно в течение всего срока службы оборудования. Этот метод прост в применении и подходит для большинства типов оборудования с предсказуемым сроком эксплуатации.
- Нелинейный метод – амортизация начисляется с учетом более высокой стоимости в первые годы эксплуатации. Это может быть полезно для оборудования, которое теряет свою ценность быстрее в начале эксплуатации.
Важно, что амортизация учитывается как расход на прибыль, что помогает уменьшить налоговую нагрузку компании. В разных странах существуют определенные нормы амортизации, которые регулируются налоговыми органами. Например, для большинства типов оборудования срок амортизации составляет от 3 до 15 лет, в зависимости от его категории и типа использования.
Для правильного учета и амортизации оборудования необходимо вести регулярный контроль за его состоянием и сроками службы. Это позволяет своевременно списывать активы, если они утратили свою стоимость, или же продлевать срок амортизации в случае улучшений или модернизации оборудования.
Ошибки в учете и амортизации могут привести к неверным данным в финансовой отчетности, что, в свою очередь, повлияет на налоги и может вызвать проблемы с налоговыми органами. Поэтому важно следить за актуальностью данных о стоимости оборудования, его износе и сроках амортизации, чтобы обеспечить правильное отражение в бухгалтерском учете.
Влияние на логистику: особенности транспортировки товара и оборудования
Транспортировка товара и оборудования имеет важные различия, которые существенно влияют на логистику. Эти различия связаны с особенностями упаковки, требованиями безопасности, а также с разными подходами к организации транспортных процессов.
Товар обычно представляет собой мелкие или средние единицы, которые могут быть упакованы в стандартную тару, паллеты или коробки. Товары часто подвергаются быстрой доставке и требуют оптимизации процессов для сокращения времени на перемещение и минимизации затрат на хранение. Логистика товаров ориентирована на обеспечение быстрой оборотности и сохранности товаров на всех этапах доставки. Это включает в себя:
- Использование стандартных транспортных единиц (контейнеров, коробок, паллет), что упрощает сортировку и размещение товаров в транспорте.
- Быстрое и эффективное распределение товаров с минимальными затратами на транспортировку.
- Гибкость в подходах к упаковке и транспортировке для различных типов товаров (например, скоропортящихся продуктов или товаров с ограниченным сроком годности).
Оборудование, в отличие от товаров, представляет собой более крупные и часто специализированные предметы, которые требуют особого подхода при транспортировке. Организация логистики для оборудования включает в себя дополнительные шаги по обеспечению безопасности, целостности и точности доставки. Такие перевозки могут потребовать специализированных транспортных средств и упаковки, а также дополнительного времени на планирование. Ключевые аспекты транспортировки оборудования:
- Необходимость использования специализированного транспорта, например, траков с краном или платформ для перевозки тяжелых и громоздких предметов.
- Учет особенностей упаковки, чтобы избежать повреждений в процессе транспортировки (например, обрешетка, антивибрационные подушки и другие защитные меры).
- Часто требуется координация с перевозчиками для более точного планирования маршрута и сроков доставки, особенно если оборудование необходимо установить или настроить сразу по прибытии.
Для эффективного планирования логистики важно учитывать различия в весе, объеме и специфике хранения и перевозки этих двух типов активов. Ошибки в транспортировке могут привести к повреждениям как товаров, так и оборудования, что в свою очередь приведет к дополнительным расходам и потерям для бизнеса.
Когда нужно выбирать оборудование вместо товара: практические примеры
Выбор между товаром и оборудованием зависит от задач, которые компания решает в процессе своей деятельности. В некоторых случаях приобретение оборудования будет более целесообразным, чем покупка товаров, что связано с особенностями эксплуатации и сроками использования. Рассмотрим несколько практических примеров, когда лучше выбирать оборудование вместо товара.
1. Производственные процессы
Если компания занимается производством, то для выполнения операций потребуется специализированное оборудование, а не товар. Например, если вы открываете фабрику по производству мебели, вам необходимо инвестировать в станки для резки и обработки древесины, а не просто в сырьё или комплектующие, которые могут быть использованы как товар. В этом случае оборудование будет служить долго и приносить прибыль, тогда как товары потребляются в процессе производства.
2. Операции с высокой стоимостью и долгим сроком службы
Если актив необходим для долгосрочного использования и амортизации, предпочтительнее выбрать оборудование. Например, для строительных компаний закупка экскаваторов, бульдозеров и других крупных машин оправдана, так как эти инструменты будут служить в течение нескольких лет, а не расходоваться за короткий срок. Это позволяет компании уменьшить налогооблагаемую прибыль за счет амортизации.
3. Автоматизация процессов
Если компания стремится к автоматизации и улучшению производительности, то вместо использования товаров для выполнения рутинных операций будет выгоднее выбрать соответствующее оборудование. Например, вместо того чтобы закупать товар в виде упаковок или вручную распределять материалы, можно приобрести автоматизированные линии для упаковки, что сэкономит время и силы сотрудников, а также снизит производственные затраты.
4. Снижение операционных расходов
Инвестиции в оборудование могут снизить операционные расходы в долгосрочной перспективе. Например, покупка холодильных установок для ресторанного бизнеса или торговых точек позволит обеспечить хранение продуктов в нужных условиях, снизив риски порчи товаров. В этом случае оборудование будет служить дольше и сэкономит на долгосрочных закупках товаров для хранения.
5. Специализация бизнеса
Когда бизнес ориентирован на узкоспециализированные операции, например, в области медицинского обслуживания или высокотехнологичных производств, оборудование зачастую становится незаменимым. Например, для клиники потребуется специализированное медицинское оборудование, которое не может быть заменено товаром, даже если товар доступен на рынке. Оборудование в таких случаях является основой для предоставления качественных услуг.
Таким образом, решение о выборе оборудования вместо товара зависит от долгосрочности и специфики потребностей компании. Оборудование оправдано в случаях, когда важен продолжительный срок службы, высокая стоимость и возможность амортизации, а также когда оно требуется для улучшения эффективности и автоматизации бизнес-процессов.
Вопрос-ответ:
Как правильно классифицировать актив: товар или оборудование?
При классификации актива важно учитывать его предназначение и срок службы. Товар — это предмет, предназначенный для продажи или потребления, и его стоимость списывается в момент использования или продажи. Оборудование же используется для выполнения задач в процессе работы компании и служит длительное время, при этом его стоимость амортизируется. В бухгалтерии это важно для правильного учета и налогообложения.
Какие последствия могут возникнуть, если неправильно классифицировать товар как оборудование?
Если товар ошибочно классифицировать как оборудование, это может привести к неверному расчету амортизации и налогов. Оборудование имеет долгий срок службы и амортизируется на протяжении нескольких лет, тогда как товар не подлежит амортизации и списывается сразу. Из-за этого компания может неправильно отчитаться перед налоговыми органами и понести штрафы.
Как классификация товара или оборудования влияет на бухгалтерский учет?
В бухгалтерии товары и оборудование учитываются по-разному. Товар учитывается как краткосрочный актив, а оборудование — как долгосрочный. Это влияет на амортизацию: оборудование списывается по частям в течение своего срока службы, что снижает налогооблагаемую прибыль. Товар же списывается полностью в момент его продажи или использования, что также влияет на расчет налогов и учет затрат.
Когда выгоднее приобрести оборудование вместо товара для бизнеса?
Приобретение оборудования выгодно в случаях, когда оно необходимо для долгосрочной эксплуатации и для повышения эффективности бизнес-процессов. Например, если компания занимается производством или нуждается в автоматизации процессов, покупка оборудования вместо товара будет оправдана. Оборудование позволяет сэкономить на долгосрочной перспективе, так как его стоимость списывается на протяжении многих лет и оно используется для улучшения производительности.

 Загрузка...