Содержание статьи
При закрытии месяца предприятия сталкиваются с необходимостью точной оценки стоимости списания активов. Этот процесс может требовать внесения изменений в ранее принятые данные, что связано с рядом факторов, требующих внимательной коррекции. Причины корректировки могут быть как внутренними ошибками в учете, так и внешними факторами, не зависящими от компании. Неправильное списание стоимости может привести к искажению финансовых результатов и налоговых последствий.
Ошибки в первичных расчетах – одна из основных причин корректировки стоимости. На стадии первоначального списания стоимость актива может быть занесена неверно из-за человеческого фактора или использования устаревших данных. В таких случаях бухгалтерия должна провести пересчет на основании актуальной информации, что поможет избежать недооценки или переоценки активов.
Изменения в учетной политике также играют значительную роль. Если компания меняет методы учета амортизации или переоценивает активы, то соответствующие корректировки стоимости списания становятся неизбежными. Например, переход на новый метод амортизации может существенно изменить расчет остаточной стоимости активов, что потребует корректировки данных за несколько отчетных периодов.
Кроме того, неучтенные расходы или поступления, которые становятся известными после составления первичных документов, требуют корректировки. Например, дополнительные расходы на транспортировку или монтаж могут быть учтены только в конце месяца, что влияет на стоимость списания.
Ошибки в расчетах при первичном списании
Ошибки в расчетах при первичном списании – одна из самых распространенных причин корректировки стоимости активов. Такие ошибки могут возникать на различных этапах учета, начиная с неправильного определения первоначальной стоимости актива и заканчивая неверным расчетом амортизации. Чтобы избежать значительных искажений в финансовой отчетности, важно понимать, какие ошибки могут возникнуть и как их можно предотвратить.
Наиболее частыми ошибками являются:
- Неверная оценка стоимости приобретения. Часто при списании активов ошибка заключается в недооценке или переоценке стоимости, если неправильно учтены дополнительные расходы, такие как транспортировка или установка оборудования.
- Ошибка в выборе метода амортизации. Некорректное применение выбранного метода амортизации (линейный, уменьшающийся остаток, и т.д.) может привести к несоответствию списания реальной стоимости актива и его фактической амортизации.
- Невозможность корректной классификации актива. Неправильная классификация актива может повлиять на дальнейшие расчеты стоимости его списания, особенно если активы не были отнесены к правильным категориям (например, долгосрочные или краткосрочные).
Чтобы избежать таких ошибок, рекомендуется:
- Внимательно проверять все сопроводительные документы на этапе поступления активов, учитывая все дополнительные расходы.
- Проводить регулярные пересмотры учетной политики, особенно в части амортизации, и актуализировать данные в соответствии с изменениями.
- Применять автоматизированные системы учета для минимизации человеческого фактора и для точности расчетов.
Регулярная проверка расчетов и их уточнение на стадии первичного списания позволяет минимизировать риск ошибок и значительно снизить потребность в корректировках по завершении отчетного периода.
Изменение учетной политики и его влияние на стоимость списания
Изменение учетной политики предприятия может существенно повлиять на корректировку стоимости списания активов, особенно если такие изменения затрагивают методы расчета амортизации или классификацию активов. Важно правильно учитывать эти изменения, так как они могут привести к значительным колебаниям в стоимости списания и нарушению финансовой отчетности, если не будут вовремя учтены.
Основные изменения учетной политики, которые могут затронуть стоимость списания, включают:
- Изменение метода амортизации. Например, переход с линейного метода на метод уменьшающегося остатка влияет на расчет амортизации и, соответственно, на стоимость списания актива. Это изменение требует пересмотра всех расчетов по амортизации, чтобы избежать ошибок в отчетности.
- Изменение срока службы активов. Если компания пересматривает продолжительность использования активов, то это также влияет на расчет амортизации и стоимость списания. Например, сокращение срока службы актива ведет к ускорению списания и увеличению расходов на амортизацию.
- Изменение классификации активов. Переоценка классификации активов, например, из долгосрочных в краткосрочные, может изменить методы учета и повлиять на стоимость списания. Это особенно важно для предприятий, активно работающих с большим количеством движимого имущества.
- Изменения в подходах к учету НДС и других налогов. Если компания меняет методы учета косвенных налогов (например, НДС), это может привести к корректировке стоимости списания и перерасчету налоговых обязательств, что также потребует изменения в учете.
Для минимизации риска ошибок при изменении учетной политики следует:
- Подготовить детализированную документацию по каждому изменению, объясняя причины пересмотра учетной политики и его влияние на расчеты.
- Провести пересмотр всех активов, затронутых изменениями, и актуализировать их учет в соответствии с новой политикой.
- Проводить регулярное обучение сотрудников бухгалтерии и финансовых специалистов для корректного применения новой учетной политики.
- Использовать автоматизированные системы учета для минимизации человеческого фактора при внедрении изменений.
Таким образом, любое изменение учетной политики требует внимательного подхода и своевременной корректировки данных, чтобы избежать ошибок и несоответствий в расчетах стоимости списания при закрытии месяца.
Неучтенные расходы, возникшие после формирования первичной проводки
К таким расходам могут относиться:
- Транспортные расходы. Например, если доставка оборудования или других активов была оплачена позже, чем была произведена первоначальная запись в бухгалтерии, эти затраты необходимо учесть в расчетах стоимости списания.
- Расходы на установку и настройку. При закупке оборудования или других долгосрочных активов могут возникнуть дополнительные расходы на установку или настройку, которые не были включены в первичную проводку.
- Дополнительные налоги или сборы. Если после формирования проводки появляются новые обязательства по налогам, такие как акцизы, пошлины или штрафы, их нужно учесть при корректировке стоимости списания.
- Затраты на услуги сторонних подрядчиков. Оплата услуг подрядных организаций, например, за монтаж или демонтаж оборудования, может быть не учтена сразу и потребовать корректировки.
- Неожиданные затраты на ремонт. В случае, если актив нуждается в срочном ремонте, и эти расходы стали известны только после закрытия месяца, их нужно учесть в расчетах по списанию.
Чтобы минимизировать риск ошибок, связанных с неучтенными расходами, рекомендуется:
- Вести учет всех дополнительных расходов в рамках отдельной аналитики, что позволит избежать их упущения при первичном списании.
- Проводить регулярные проверки и пересмотры документов по активам, чтобы своевременно обнаружить возможные дополнительные расходы.
- Настроить систему учета, позволяющую оперативно вносить изменения в проводки, когда появляются новые данные о расходах.
- Создавать резерв для дополнительных расходов, чтобы в случае необходимости можно было бы оперативно учесть непредвиденные затраты.
Учет всех дополнительных расходов, возникших после первоначального списания, требует внимательности и систематичности. Необходимость корректировки стоимости списания в таких случаях часто зависит от своевременности внесения изменений в бухгалтерские документы.
Ошибки в расчетах амортизации и их корректировка в отчетности
Наиболее распространенные ошибки в расчетах амортизации включают:
- Неверное определение срока службы актива. Установление слишком короткого или слишком долгого срока службы может привести к несоответствию между фактическим использованием актива и расчетной амортизацией. Это, в свою очередь, влияет на сумму списания в бухгалтерии.
- Ошибки в выборе метода амортизации. Например, применение линейного метода амортизации на активы, для которых более оправдан метод уменьшающегося остатка, может привести к недооценке амортизации в первые годы эксплуатации активов.
- Неверное начисление амортизации на дополнительные затраты. Когда активы модернизируются или улучшаются, все дополнительные расходы должны быть учтены при перерасчете амортизации, иначе расчет амортизации будет неверным.
- Ошибки при изменении учетной политики. Когда компания меняет методы амортизации (например, переход от линейного метода к методу уменьшающегося остатка), важно правильно пересчитать амортизацию за предыдущие периоды, иначе корректировки будут нарушать достоверность отчетности.
Для корректировки ошибок в расчетах амортизации и обеспечения точности отчетности необходимо:
- Пересчитать амортизацию на основе актуальной информации о сроке службы и методе амортизации для всех затронутых активов.
- Внедрить систему мониторинга и анализа ошибок в расчетах амортизации, чтобы избежать их в будущем.
- Применять автоматизированные системы учета амортизации для минимизации человеческого фактора и улучшения точности расчетов.
- Проводить регулярные аудиты бухгалтерской отчетности, чтобы вовремя выявить ошибки в расчетах амортизации.
Ошибки в расчетах амортизации могут привести к значительным финансовым последствиям, особенно если они не будут своевременно выявлены и откорректированы. Важно обеспечить правильность всех расчетов и пересмотры на основании актуальных данных, чтобы избежать неточностей в итоговых показателях.
Необоснованные налоговые корректировки, влияющие на итоговую стоимость
Необоснованные налоговые корректировки могут значительно изменить итоговую стоимость списания активов при закрытии месяца, если неправильно учтены налоговые вычеты, амортизация или другие налоговые обязательства. Такие ошибки зачастую приводят к искажению финансовых результатов и неверному отражению обязательств компании перед налоговыми органами. Важно правильно идентифицировать и корректировать эти ошибки, чтобы избежать негативных последствий для отчетности и налогообложения.
Основные причины необоснованных налоговых корректировок:
- Неверное применение налоговых вычетов. Некоторые налоговые льготы, такие как вычеты на амортизацию или инвестиционные вычеты, могут быть использованы неправомерно. Например, компания может претендовать на вычеты по амортизации только в пределах сроков, предусмотренных законодательством. Ошибки в этом могут привести к переплате налогов или их занижению, что изменит итоговую стоимость списания активов.
- Ошибка в учете НДС. Некорректное распределение НДС на стоимость активов, а также на их использование в процессе эксплуатации может повлиять на корректировку стоимости списания. Если НДС, связанный с приобретением активов, не учтен должным образом, это приведет к ошибкам в расчетах и потребуется пересчет стоимости списания.
- Неправильная классификация активов для налогообложения. В налоговом учете важно правильно классифицировать активы, например, как долгосрочные или краткосрочные. Ошибки в этой классификации могут вызвать дополнительные налоговые обязательства или перерасчеты, влияющие на итоговую стоимость списания.
- Невыполнение налоговых обязательств по амортизации. Налоговое законодательство предусматривает определенные правила амортизации для активов, которые необходимо соблюдать. Несоответствие этих норм может привести к необоснованным налоговым корректировкам, влияющим на расчеты стоимости списания.
Для предотвращения необоснованных налоговых корректировок следует:
- Проводить регулярные проверки всех налоговых вычетов и льгот, удостоверяясь в их правомерности и соответствии действующему законодательству.
- Использовать автоматизированные системы учета для точного распределения НДС и других налоговых обязательств.
- Проводить пересмотр классификации активов в бухгалтерии, чтобы избежать ошибок, влияющих на налогообложение.
- Обучать сотрудников бухгалтерии и налогового отдела актуальным налоговым правилам для точного расчета амортизации и других налоговых обязательств.
Правильное применение налоговых корректировок является ключевым элементом в обеспечении точности финансовой отчетности и расчетов. Важно тщательно проверять все налоговые данные и вовремя устранять ошибки, чтобы избежать корректировок стоимости списания в будущем.
Ретроспективное уточнение данных о стоимости приобретения активов
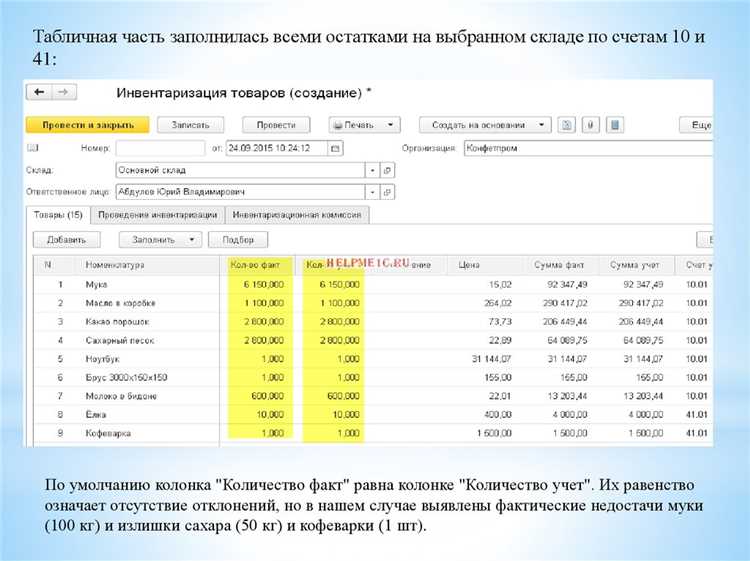
Причины, по которым может потребоваться ретроспективное уточнение стоимости приобретения активов, включают:
- Ошибки в учете дополнительных расходов. Иногда при приобретении активов могут возникать дополнительные расходы, такие как транспортировка, установка, налоги или таможенные пошлины, которые не были учтены при первоначальной оценке стоимости. В таких случаях необходимо пересчитать стоимость активов и скорректировать ее в учете.
- Пересмотр договорных условий. Если после заключения договора изменились условия поставки или цены, это может повлиять на окончательную стоимость актива. Например, скидки или дополнительные условия, которые были упущены на момент записи, требуют ретроспективного пересмотра данных о стоимости.
- Ошибки при определении рыночной стоимости. Если активы были приобретены по рыночной стоимости, и в процессе работы выяснилось, что эта оценка была неверной (например, в результате рыночных колебаний), стоимость актива также подлежит корректировке.
- Пересмотр стоимости за счет изменений в курсах валют. При приобретении иностранных активов могут возникать колебания валютных курсов, которые влияют на итоговую цену актива. Если курс валюты изменился после первоначальной записи, это требует пересмотра и уточнения стоимости.
Для эффективной корректировки данных о стоимости приобретения активов необходимо:
- Проводить регулярные проверки и актуализации всех затрат, связанных с приобретением активов, чтобы своевременно выявлять дополнительные расходы.
- Обеспечить точность и полноту всех данных, связанных с условиями покупки, и следить за изменениями в договорах или контрактах с поставщиками.
- Использовать автоматизированные системы учета, которые позволяют в реальном времени отслеживать изменения стоимости активов и оперативно вносить необходимые коррективы.
- Внедрить регулярные внутренние аудиты для подтверждения правильности расчетов и своевременности корректировок.
Ретроспективное уточнение данных о стоимости приобретения активов является неотъемлемой частью процесса корректировки стоимости списания, особенно когда обнаруживаются упущенные или неправильно учтенные затраты. Важно обеспечить точность всех расчетов и проводить актуализацию данных для соблюдения правильности бухгалтерской отчетности.
Корректировка стоимости списания при изменении курса валют
Корректировка стоимости списания при изменении курса валют возникает, когда компания осуществляет операции с иностранной валютой, и валютные колебания влияют на цену приобретенных активов или их амортизацию. Изменения валютных курсов могут значительно повлиять на расчет стоимости активов в бухгалтерии, особенно если стоимость актива была первоначально оценена в иностранной валюте. В таких случаях требуется корректировка данных для точного отражения реальной стоимости активов в отчетности.
Основные случаи, когда изменение курса валют влияет на стоимость списания, включают:
- Приобретение активов в иностранной валюте. Когда активы закупаются за рубежом, их стоимость может изменяться в зависимости от колебаний валютных курсов. Если курс валюты изменяется после первичной оценки стоимости актива, это может потребовать корректировки стоимости списания в национальной валюте.
- Переоценка обязательств в иностранной валюте. В случае, если компания имеет обязательства или задолженности в иностранной валюте, изменение курса может повлиять на расчет стоимости активов, которые ранее были учтены по фиксированному курсу.
- Пересчет амортизации для иностранных активов. Если амортизация рассчитывается в иностранной валюте и происходит изменение курса, это может изменить итоговую стоимость списания активов, так как амортизированные суммы будут пересчитаны по новому курсу.
Для корректного учета изменений курса валют необходимо:
- Регулярно отслеживать колебания валютных курсов, особенно если компания работает с активами, приобретенными за рубежом, или имеет обязательства в иностранной валюте.
- Использовать актуальные обменные курсы на дату закрытия месяца для пересчета стоимости активов и обязательств в национальную валюту.
- Проводить регулярные пересмотры расчетов амортизации для иностранных активов в зависимости от изменений валютных курсов.
- Внедрить системы автоматизации учета, которые позволяют оперативно учитывать изменения валютных курсов и корректировать данные в бухгалтерских проводках.
Корректировка стоимости списания при изменении курса валют требует внимательности и точности, так как даже небольшие колебания курсов могут существенно повлиять на итоговые финансовые результаты компании. Важно учитывать эти изменения вовремя, чтобы избежать искажений в отчетности и налогообложении.
Пересмотр классификации активов и влияние на стоимость списания
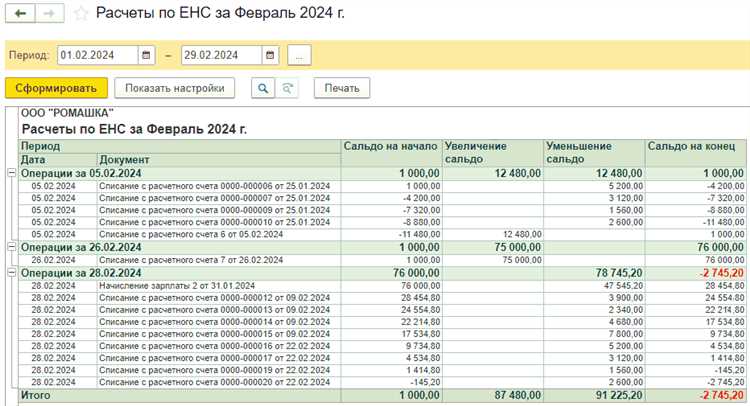
К основным причинам пересмотра классификации активов, влияющим на стоимость списания, относятся:
- Изменение назначения активов. Иногда активы, ранее использовавшиеся в одной сфере деятельности, могут быть переведены на использование в другой области, что требует пересмотра их классификации. Например, оборудование, ранее классифицированное как долгосрочные активы, может быть переведено в категорию временных, если оно больше не используется для основной деятельности.
- Корректировка срока службы активов. В случае изменения срока службы активов (например, после капитального ремонта или улучшения), пересмотр их классификации может потребовать пересчета амортизации, что в свою очередь повлияет на стоимость списания.
- Изменение функциональных характеристик активов. Активы, изменившие свою функциональность (например, старое оборудование, которое было модернизировано для новых нужд), могут потребовать переклассификации. Это может привести к изменению стоимости списания, если для нового типа активов применяется иной метод амортизации.
- Переоценка в результате изменений в учете. Если изменяется учетная политика компании, например, переход от одного метода амортизации к другому, это может потребовать пересмотра классификации активов и их стоимости списания.
Для корректной реализации пересмотра классификации активов и минимизации влияния на стоимость списания необходимо:
- Проводить регулярную инвентаризацию активов и актуализировать их классификацию в зависимости от изменения их состояния или назначения.
- Обеспечить четкие правила классификации активов в учетной политике, чтобы изменения в классификации происходили по установленным процедурам и с учетом всех законодательных требований.
- Пересматривать срок службы активов в случае их модернизации, ремонта или изменения условий эксплуатации, чтобы корректно учесть эти изменения при расчете амортизации.
- Использовать автоматизированные системы учета для своевременной и точной корректировки классификации активов в бухгалтерском учете.
Правильная классификация активов имеет критическое значение для точности расчетов и их списания. Важно своевременно пересматривать классификацию в ответ на изменения в эксплуатации или учетной политике, чтобы избежать ошибок и искажений в финансовых результатах.
Вопрос-ответ:
Почему возникает необходимость корректировки стоимости списания при закрытии месяца?
Корректировка стоимости списания при закрытии месяца может возникнуть по разным причинам. Это может быть связано с ошибками в первоначальных расчетах стоимости активов, изменением учетной политики компании или новыми непредвиденными расходами. Также на итоговую стоимость может повлиять пересмотр классификации активов, изменения в налоговом учете, а также колебания валютных курсов, если активы были приобретены в иностранной валюте. Важно вовремя выявить и учесть все эти изменения, чтобы не искажать финансовые результаты компании.
Как ошибки в расчетах амортизации могут повлиять на итоговую стоимость списания активов?
Ошибки в расчетах амортизации могут привести к неверному отражению стоимости активов, что, в свою очередь, влияет на их списание. Например, если срок службы активов был установлен слишком коротким или длинным, амортизация будет рассчитана неправильно. Это может привести к недооценке или переоценке стоимости активов в бухгалтерии. Также важным моментом является выбор метода амортизации, так как использование неподобающего метода (например, линейного вместо метода уменьшающегося остатка) может существенно изменить итоговую сумму списания. Для корректировки этих ошибок необходимо пересчитать амортизацию на основании новых данных и скорректировать бухгалтерские записи.
Какие расходы могут быть неучтены при списании активов, что потребует корректировки?
Неучтенные расходы, такие как транспортные расходы, установка или монтаж оборудования, могут стать причиной необходимости корректировки стоимости списания. Часто такие расходы становятся известны только после того, как была составлена первичная бухгалтерская проводка. Дополнительно могут возникать затраты на налоги, услуги сторонних подрядчиков, а также расходы, связанные с ремонтом или модернизацией активов. Все эти дополнительные расходы должны быть учтены для корректного расчета стоимости списания и отражения их в отчетности.
Как изменения курса валют влияют на стоимость списания активов, приобретенных за рубежом?
Изменения курса валют могут существенно повлиять на стоимость списания активов, если эти активы были приобретены в иностранной валюте. Например, при изменении валютного курса после первоначальной оценки стоимости актива, компания должна скорректировать его стоимость в национальной валюте. Это касается как первоначальной стоимости, так и амортизации активов, если они оценивались в иностранной валюте. Важно использовать актуальный обменный курс на дату закрытия месяца для корректного отражения стоимости в бухгалтерских документах, чтобы избежать искажений в финансовой отчетности.

 Загрузка...