Содержание статьи
Методы оценки запасов напрямую задают порядок расчёта себестоимости и формируют финансовый результат периода. FIFO фиксирует списание по стоимости первых поступлений, что при росте цен приводит к более низкой себестоимости продаж и большему бухгалтерскому доходу. Скользящая средняя пересчитывает цену остатка после каждой операции, а взвешенная оценка формирует единую стоимость за период, что сглаживает колебания цен. Выбор метода влияет на показатели маржи, налогооблагаемую базу и управленческие решения.
На практике различия становятся заметны при частых поступлениях и изменчивых ценах. Например, при покупке 100 единиц по 90 ₽ и последующей покупке 100 единиц по 110 ₽ списание 150 единиц по FIFO даст себестоимость 14 000 ₽, тогда как взвешенная оценка за период установит цену 100 ₽ и сформирует себестоимость 15 000 ₽. Скользящая средняя в этом сценарии даст промежуточный результат, зависящий от момента списания. Эти расхождения отражаются в отчёте о финансовых результатах уже в текущем месяце.
Для корректного применения методов требуется учитывать характер бизнеса и операционные процессы. FIFO целесообразен при физическом движении товаров по принципу «первым пришёл – первым ушёл» и стабильной номенклатуре. Скользящая средняя подходит при непрерывном учёте и автоматизированных системах, где каждое поступление сразу влияет на стоимость. Взвешенная оценка удобна при периодическом учёте и большом объёме операций, когда расчёт выполняется один раз за период.
Рекомендация для выбора метода начинается с анализа частоты поступлений, волатильности закупочных цен и требований налогового учёта. Закрепление выбранного подхода в учётной политике и тестирование на исторических данных позволяют заранее увидеть влияние на прибыль и избежать корректировок в отчётности.
Различия между FIFO, скользящей средней и взвешенной оценкой запасов
Метод FIFO связывает себестоимость списания с хронологией поступлений: в расход уходят партии с минимальной датой приёмки. При росте закупочных цен это снижает себестоимость продаж и увеличивает бухгалтерскую прибыль, а остатки на складе отражаются по более поздним и дорогим поставкам. Такой подход даёт прозрачную трассировку партий, но искажает текущую себестоимость при резких ценовых колебаниях.
Скользящая средняя пересчитывает стоимость единицы после каждого поступления. Если после партии по 90 ₽ поступает партия по 110 ₽, новая цена формируется как средневзвешенная по фактическому остатку на момент операции. Списание между поставками происходит уже по обновлённой цене, что делает результат чувствительным к дате каждой операции. Метод требует непрерывного учёта и корректной автоматизации, иначе возрастает риск расхождений.
Взвешенная оценка агрегирует данные за период: суммарная стоимость поступлений делится на общее количество, формируя единую цену списания. При двух поставках по 90 ₽ и 110 ₽ средняя за месяц составит 100 ₽ независимо от даты списания внутри периода. Это сглаживает влияние ценовых скачков, но исключает детализацию по партиям и не отражает реальную стоимость запасов на конкретную дату.
Ключевое различие между методами проявляется в управлении прибылью и налоговой базой. FIFO усиливает влияние инфляции на финансовый результат, скользящая средняя смещает акцент на оперативную точность, а взвешенная оценка упрощает расчёты при массовых операциях. Выбор должен учитывать частоту поступлений, динамику цен и требования к аналитике остатков, иначе данные управленческого и бухгалтерского учёта начнут расходиться.
Как рассчитывается себестоимость списания при методе FIFO на практике
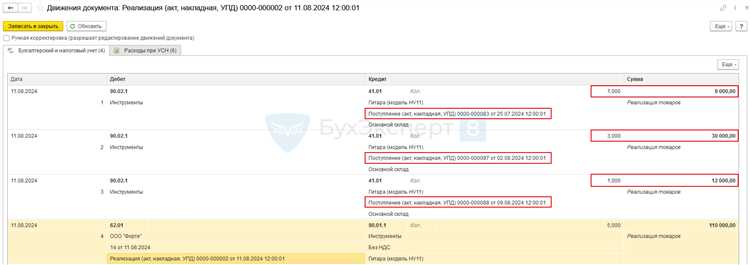
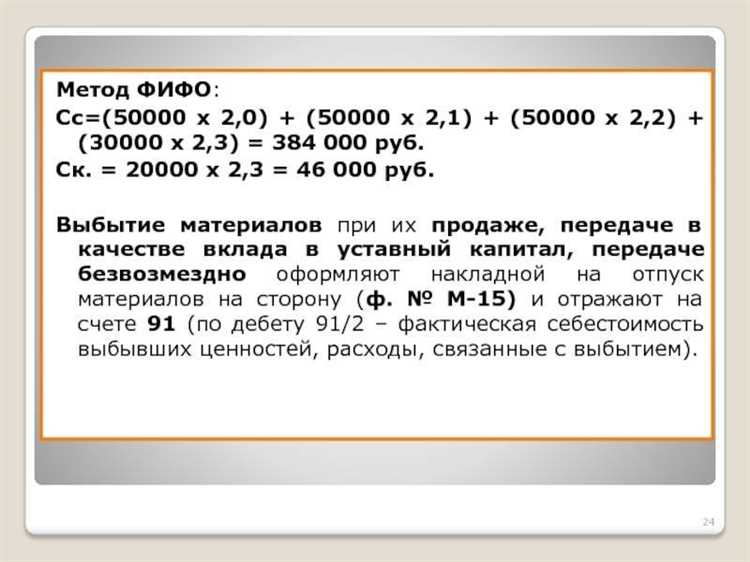
При использовании метода FIFO каждая партия запасов учитывается отдельно с фиксацией даты поступления, количества и цены. Списание начинается с самой ранней партии, независимо от текущей рыночной стоимости. Если на складе числятся 50 единиц по 80 ₽ и 70 единиц по 95 ₽, то при отпуске 60 единиц себестоимость составит 50 × 80 ₽ + 10 × 95 ₽, а остаток первой партии будет обнулён.
В учётных системах расчёт выполняется автоматически на уровне партий или складских регистров. Критично обеспечить корректное закрытие документов поступления, иначе списание может задействовать неполные или ошибочные данные. При возвратах или корректировках важно сохранять исходную хронологию, так как изменение даты приёмки приводит к пересборке цепочки списаний.
Метод FIFO требует точного контроля остатков по каждой партии. При частых перемещениях между складами необходимо закреплять партию за конкретным местом хранения, чтобы избежать смешения стоимостей. Для товаров с серийным учётом или сроками годности FIFO совпадает с физической логикой движения и снижает риск образования неликвидов.
Практическая рекомендация – регулярно сверять фактические остатки с учётными партиями. Даже небольшая ошибка в количестве по ранней поставке смещает себестоимость последующих списаний и искажает финансовый результат периода. При высокой инфляции FIFO требует отдельного анализа, так как прибыль формируется за счёт исторически низких цен закупки.
Порядок формирования цены остатка склада при использовании FIFO
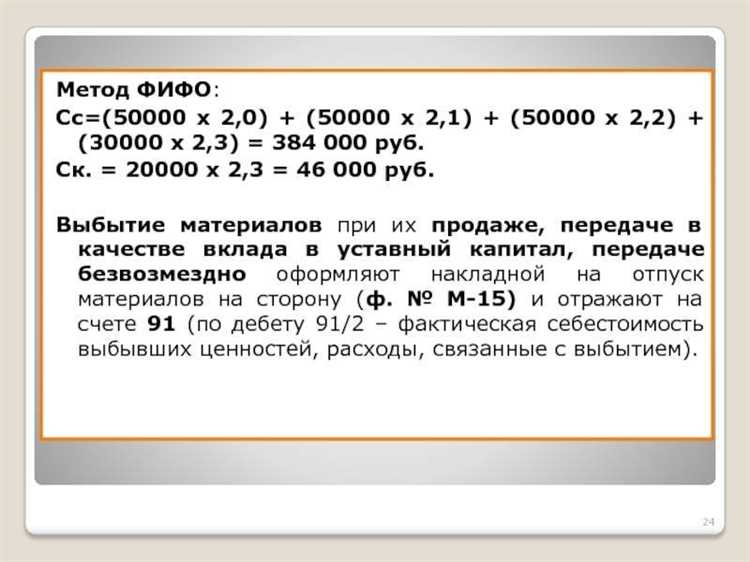
При методе FIFO стоимость складского остатка формируется из последних по времени поступлений, так как ранние партии постепенно полностью списываются. Каждая единица товара в остатке сохраняет цену конкретной поставки, а не усреднённое значение. Если после списаний на складе остаётся 40 единиц из партии по 120 ₽, именно эта цена и будет отражена в балансе.
Остаток не пересчитывается при изменении рыночных цен или при новых поступлениях, пока не происходит списание. Новая партия добавляется к остатку как отдельный ценовой слой. Например, поступление 30 единиц по 130 ₽ увеличивает складской остаток, но не влияет на цену уже учтённых 40 единиц по 120 ₽. В результате на складе одновременно присутствуют запасы с разной стоимостью.
Критический момент – корректность хронологии. Ошибочная дата поступления или задвоенный документ приводит к тому, что в остатке может оказаться партия с устаревшей ценой, которая фактически должна была быть списана ранее. Это искажает оценку активов и приводит к расхождениям между складским и бухгалтерским учётом.
Рекомендация для практики – регулярно анализировать структуру остатков по партиям, особенно при росте закупочных цен. FIFO приводит к тому, что стоимость запасов в отчётности ближе к текущим ценам, но при длительном хранении товаров возможно накопление дорогих остатков. В таких случаях требуется управленческий контроль оборачиваемости, а не корректировка метода оценки.
Механика пересчёта стоимости запасов при скользящей средней после каждой операции
Метод скользящей средней обновляет стоимость единицы запаса при каждом поступлении, опираясь на фактический остаток и цену новой партии. Расчёт выполняется непрерывно, поэтому любое движение влияет на текущую себестоимость списания. В момент операции система учитывает только подтверждённые данные по количеству и суммарной стоимости.
Алгоритм пересчёта включает последовательные действия:
- определение остатка на складе перед поступлением с его общей стоимостью;
- добавление количества и суммы новой партии к существующим данным;
- деление обновлённой стоимости на общее количество для получения новой цены единицы.
После фиксации новой средней цены все последующие списания до следующего поступления выполняются по этому значению. Если на складе было 100 единиц на сумму 10 000 ₽ и поступило 50 единиц за 6 000 ₽, новая цена составит 106,67 ₽ и будет применяться ко всем операциям расхода.
Особенность метода проявляется при частых операциях в течение дня. Списание до поступления использует старую цену, а списание после – уже пересчитанную. Это требует строгого контроля последовательности документов и времени их проведения, иначе расчёт себестоимости будет искажён.
Для практики рекомендуется:
- запретить заднее проведение документов без автоматического перерасчёта;
- использовать скользящую среднюю только при непрерывном учёте остатков;
- регулярно проверять остатки с нулевым количеством, чтобы избежать деления на некорректные данные.
Метод обеспечивает плавное изменение стоимости запасов, но полностью зависит от дисциплины учёта и корректной автоматизации всех складских операций.
Типовые ошибки бухгалтеров при применении скользящей средней оценки
Скользящая средняя требует строгой последовательности операций и точных исходных данных. На практике искажения себестоимости чаще всего связаны не с формулой расчёта, а с нарушением порядка учёта и контроля остатков.
Наиболее распространённые ошибки:
- проведение документов поступления и списания задним числом без автоматического перерасчёта средней цены, что фиксирует устаревшую себестоимость;
- отражение поступлений без фактического принятия на склад, из-за чего списание выполняется по заниженной цене;
- допущение отрицательных остатков, при которых средняя стоимость рассчитывается на некорректной базе;
- ручная корректировка стоимости единицы вместо пересчёта всей цепочки операций.
Отдельная группа ошибок связана с организацией учёта:
- отсутствие регламентов по времени проведения складских документов;
- смешение управленческого и бухгалтерского учёта в одном регистре;
- игнорирование различий между датой операции и датой её отражения в системе.
Для снижения рисков рекомендуется блокировать проведение расходных операций при нулевом остатке, включать автоматический пересчёт при изменении документов прошлого периода и регулярно анализировать динамику средней цены. Резкие скачки без объективных причин служат индикатором ошибок в данных, а не изменения закупочной стоимости.
Формула и логика расчёта взвешенной средней стоимости за период
Метод взвешенной средней стоимости формирует цену единицы на основе всех поступлений за отчётный период. Основная логика заключается в делении суммарной стоимости закупок на общее количество единиц, что сглаживает влияние ценовых колебаний и упрощает расчёт себестоимости.
Формула расчёта выглядит так:
Средняя стоимость = Общая стоимость поступлений за период ÷ Общее количество поступивших единиц.
Пример на практике: в течение месяца поступило 100 единиц по 90 ₽ и 50 единиц по 110 ₽. Общая стоимость = 100 × 90 + 50 × 110 = 14 500 ₽. Общее количество = 150 единиц. Взвешенная средняя стоимость за период = 14 500 ÷ 150 = 96,67 ₽. Все списания в этом месяце будут отражены по этой цене.
Метод не учитывает момент поступления каждой партии, поэтому списание не зависит от хронологии. Он подходит для бизнеса с массовыми операциями и частыми закупками, где важно минимизировать ручные пересчёты. Для точного отражения остатков рекомендуется закрывать период после всех поступлений и корректировок, чтобы средняя стоимость была корректной и стабильной.
Практическая рекомендация – при сильных ценовых колебаниях вести аналитический учёт поступлений отдельно, чтобы оценить влияние каждой партии на прибыль и остатки, не искажая итоговую среднюю стоимость за период.
Отличия скользящей средней и взвешенной оценки при частых поступлениях
При частых поступлениях метод скользящей средней пересчитывает цену единицы после каждой операции, что делает себестоимость списания динамичной и чувствительной к времени поступлений. В отличие от него, взвешенная оценка за период фиксирует единую стоимость для всего периода, игнорируя хронологию поступлений, что упрощает расчёты, но снижает оперативную точность.
Пример: на складе 100 единиц по 100 ₽, поступило 50 единиц по 120 ₽, затем списано 80 единиц.
| Метод | Расчёт себестоимости списания | Стоимость остатка |
|---|---|---|
| Скользящая средняя | 100 × 100 + 50 × 120 = 17 000 ₽; средняя цена = 17 000 ÷ 150 ≈ 113,33 ₽; списание 80 × 113,33 ≈ 9 066 ₽ | Остаток 70 единиц × 113,33 ₽ ≈ 7 933 ₽ |
| Взвешенная за период | Общая стоимость поступлений за месяц 100 × 100 + 50 × 120 = 17 000 ₽; средняя за период = 17 000 ÷ 150 ≈ 113,33 ₽; списание 80 × 113,33 ≈ 9 066 ₽ | Остаток 70 единиц × 113,33 ₽ ≈ 7 933 ₽ |
Разница проявляется при множественных поступлениях и списаниях внутри периода. Скользящая средняя пересчитывает цену после каждой операции, что отражает текущее состояние запасов и позволяет точнее управлять маржей. Взвешенная оценка фиксирует цену на весь период, сокращая расчётные операции, но не отражает краткосрочные изменения.
Рекомендация для практики: при высокочастотных поставках и необходимости оперативного контроля себестоимости лучше использовать скользящую среднюю, при массовых периодических расчётах без потребности в точной динамике – взвешенную оценку за период.
Влияние выбранного метода оценки на финансовый результат и налоги
Выбор метода оценки запасов напрямую отражается на величине себестоимости и, как следствие, на бухгалтерской прибыли и налоговой базе. При использовании FIFO списание происходит по стоимости первых поступлений, что при росте закупочных цен снижает себестоимость продаж и увеличивает прибыль. Это повышает налогооблагаемую базу, особенно в условиях инфляции или нестабильных цен на сырьё.
Скользящая средняя распределяет себестоимость пропорционально всем поступлениям на дату операции. Результат сглаживает резкие колебания цен, снижает краткосрочные пики прибыли и уменьшает риск резких налоговых обязательств, но требует точного учета каждой операции для корректного расчёта.
Взвешенная оценка за период формирует единую цену для всего месяца или отчётного периода. Себестоимость списаний фиксируется независимо от даты поступлений, что упрощает расчёты, но может искажать отражение прибыльности отдельных операций и влиять на планирование налоговых платежей, особенно при значительных колебаниях закупочных цен.
Практическая рекомендация – перед выбором метода провести моделирование на исторических данных. Это позволит оценить влияние на прибыль, налоги и показатели оборачиваемости. Для компаний с высокой волатильностью цен FIFO даёт более чувствительный финансовый результат, скользящая средняя – оптимальный баланс между точностью и стабильностью, а взвешенная оценка подходит для периодического учёта с минимизацией пересчётов.
Критерии выбора между FIFO, скользящей и взвешенной оценкой для разных типов бизнеса
Выбор метода оценки запасов зависит от характера бизнеса, частоты поступлений, динамики цен и требований к управленческой информации. Для предприятий с быстрым оборотом и товаром с ограниченным сроком годности FIFO обеспечивает соответствие физическому движению и позволяет минимизировать списания устаревших партий.
Компании с постоянными поступлениями и высокочастотными операциями выигрывают от скользящей средней. Она даёт актуальную себестоимость на каждый момент и позволяет точно контролировать прибыль по каждой операции, но требует автоматизированной системы учёта и строгой последовательности документов.
Для бизнеса с массовыми закупками и редкими продажами эффективна взвешенная оценка за период. Она упрощает расчёты, снижает объём ручной работы и подходит для периодического учёта, когда точная динамика цен внутри месяца не критична.
Практическая рекомендация – сопоставлять метод оценки с:
- частотой и объёмом поступлений;
- колебаниями закупочных цен;
- необходимостью детализации себестоимости по партиям;
- требованиями к налоговому и управленческому учёту.
Оптимальный выбор метода позволяет снизить налоговые риски, точнее прогнозировать финансовый результат и облегчить контроль остатков, соответствуя особенностям конкретного бизнеса.
Вопрос-ответ:
Как FIFO влияет на прибыль компании при росте закупочных цен?
Метод FIFO списывает запасы в порядке их поступления, поэтому при росте цен себестоимость реализованных товаров формируется из более дешёвых партий. В результате бухгалтерская прибыль увеличивается, так как разница между продажной ценой и себестоимостью становится больше. Для налогообложения это означает более высокую базу к начислению налога на прибыль, и компании приходится учитывать это при планировании денежных потоков.
В чём практическая разница между скользящей средней и взвешенной оценкой при частых закупках?
Скользящая средняя пересчитывает цену единицы после каждой поставки, что отражает актуальную себестоимость на момент списания. Взвешенная оценка формирует единую цену за весь период, независимо от времени поступления. Если закупки происходят часто и цены колеблются, скользящая средняя даёт точное значение себестоимости по каждой операции, а взвешенная оценка сглаживает эти колебания и удобна для упрощённого расчёта, но теряет детализацию по моменту списания.
Какие ошибки чаще всего встречаются при применении скользящей средней?
Типичные ошибки включают проведение документов задним числом без пересчёта средней цены, отражение поступлений без фактического принятия на склад, отрицательные остатки и ручное вмешательство в стоимость единицы без корректного пересчёта всех операций. Такие нарушения приводят к искажению себестоимости, что влияет на прибыль и налоговые расчёты. Для контроля рекомендуется использовать автоматизированную систему с блокировкой задних дат и регулярной проверкой остатков.
Как выбрать между FIFO, скользящей и взвешенной оценкой для конкретного бизнеса?
Выбор метода зависит от характера запасов и частоты операций. FIFO подходит для товаров с ограниченным сроком хранения и быстрым оборотом, так как отражает физическое движение и минимизирует устаревание. Скользящая средняя эффективна при постоянных поставках и частых операциях, позволяя контролировать себестоимость каждой партии. Взвешенная оценка удобна для массовых закупок с редкими списаниями, когда важно снизить объём ручных расчётов. Анализ структуры поступлений, колебаний цен и требований к бухгалтерской и управленческой информации помогает определить подходящий метод.

 Загрузка...