Содержание статьи
Часто задаюсь таким вопросами:
-
что будет с моими активами через 5 лет, если взять квартиру в ипотеку?
-
стану ли я богаче или же беднее от этого?
-
смогу ли я выплатить вообще с текущими доходами и расходами всю ипотеку?
-
а если не смогу, в какой момент получу кассовый разрыв?
Ипотечные калькуляторы считают только платёж, а в Excel нужно знать тонну формул для учета всех нюансов расчетов во времени, да и наглядность в эксель сильно хромает.
Поэтому для получения ответов на свои вопросы, решил написать движок, который симулирует движение денег между счетами, и посчитал на нем два базовых сценария:
-
снимать квартиру и параллельно гасить ипотеку
-
или взять жильё на миллион дороже, сразу заехать и отправлять сэкономленную аренду в досрочное погашение.
Второй вариант закрыл ипотеку почти на год раньше, а процентов банку ушло столько же — хотя взял я на миллион больше.
Что будет на моих счетах через 5 лет?
Вы задавались когда-нибудь таким вопросом?
Я, например, задаюсь им регулярно, когда нужно принять какое-то решение и спрогнозировать влияние этого решения на мое будущее.
Накидаю примеров:
-
хватит ли мне денег, если через полгода возьму ипотеку?
-
если не хватит, то в какой момент времени будет кассовый разрыв?
-
выгоднее арендовать или покупать свою квартиру?
-
если уволят с работы, через какое время не смогу платить по счетам?
-
выгоднее ли будет, если купить квартиру подороже в ипотеку, но сразу в нее переехать и погашать еще и за счет экономии на аренде?
Владельцы бизнесов задаются вопросами:
-
будет ли кассовый разрыв, если нанять еще одного сотрудника?
-
что если контрагенты будут погашать свои долги (дебиторская задолженность) передо мной быстрее?
-
а что если взять кредит на сумму дебиторской задолженности и вложить его в бизнес?
-
что если парочка контрагентов обанкротится и не сможет выплатить долг передо мной?
-
что если доходы уменьшатся в какой-то период?
Наверняка такими вопросами задавались многие, кто хоть как-то думает о своих деньгах.
Особенно те, у кого есть кредиты, бизнес или те, кто только подумывает о них или может те, кто планирует выйти на пенсию в 30-40 лет — так называемое FIRE движение.
Как получить ответ на этот вопрос?
Есть традиционные способы поиска ответов на эти вопросы:
-
взять листочек, ручку и все посчитать
-
взять эксель и все посчитать
Эти способы круты, эти способы вечные и максимально гибкие, но есть у них существенные недостатки:
-
высокая вероятность ошибки — тупо что-то упустил и все поехало, а ты даже не заметил, что поехало
-
неудобство использования — на бумаге много не помоделируешь, а в эксельке все очень громоздко
-
сложность расчетов — нужно знать и применять формулы для различных расчетов, а тем более расчетов для оценки движения средств во времени
-
отсутствие наглядности — в таких расчетах мы слепо доверяем расчетам, но не очень понимаем, как эта куча формул привела к таким результатам
В связи с этим я начал думать над решением, которое нивелирует все недостатки традиционных способов расчетов
Так и родился продукт под говорящим названием cashflow
Cashflow
Получить ответы на все вопросы поможет сервис прогнозирования денежных потоков.
Если коротко, он позволяет задавать счета, на которых учитываются деньги разного вида, и пайпы (трубы), через которые эти деньги перетекают из одного счета в другой.
На этой простейшей идее со счетами и пайпами построен мощный движок, который умеет симулировать движение денег между счетами и как следствие прогнозировать состояние счетов на любой момент времени.
С самого начала я закладывал в него соответствие таким требованиям:
-
деньги не могут возникать из ниоткуда — каждый рубль должен быть учтен
-
деньги могут перемещаться между счетами по гибким правилам и расписанию
-
состояние системы можно смотреть на любой момент времени
-
обнаружение кассовых разрывов
-
максимальная наглядность движения средств между счетами
Сервис соответствует всем этим требованиям и стал на самом деле даже мощнее, чем изначально задумывался
Стремление к соответствию этим требованиям привело к тому, что под капотом получился мощный бухгалтерский движок, который по сути позволяет вести бух учет человека или предприятия и не просто бух учет, а учет с прогнозом на много лет в будущее.
Получилось так, что сервис позволяет увидеть 3 отчета (3 столпа), на которых держится вся бухгалтерия:
-
баланс
-
прибыль и убытки
-
движение денег И позволяет он видеть эти 3 отчета в любой точке в будущем в обозримом периоде!
Так что там с ипотекой?
Чтобы понять, что будет через 5 лет, если взять ипотеку с ПВ 2кк, по ставке 9% с ежемесячным платежом 80к, необходимо описать финансовую модель, в рамках которой эта ипотека будет взята
Финансовая модель звучит скучно или даже сложно, но cashflow позволяет описать ее изящно и просто
Что же такое финансовая модель в cashflow?
Во-первых, это счета — коробочки, которые учитывают в себе какую-то сумму денег
Во-вторых, это пайпы (трубы), по которым средства перетекают из одного счета в другой по определенным правилам
В общем-то это все. Этого достаточно для описания любой фин модели
Конечно же, есть различные нюансы и подробности, о которых мы поговорим дальше, но именно на этих двух базовых сущностях построен весь движок прогнозирования денежных потоков
Финансовая модель
У каждого человека/предприятия своя финансовая модель — мы для примера возьмем упрощенную модель для демонстрации прогноза с нашей ипотекой.
Абстрактная финансовая модель:
-
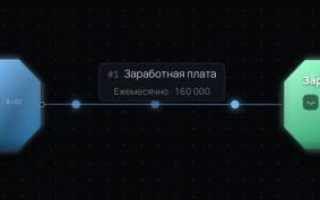
получение зарплаты: 160к в месяц
-
расходы на жизнь: 1к в день
-
расходы на аренду жилья: 50к в месяц
-
первоначальный взнос за ипотеку: 2кк единоразово
-
получение ипотеки: 3кк единоразово
-
начисление процентов по ипотеке: ставка 9%
-
ежемесячный платеж по ипотеке: 80к в месяц
А теперь давайте натянем эту абстрактную модель на конкретную модель cashflow:
Получение зарплаты
Чтобы получать зарплату, нужны:
-
счет-источник: откуда деньги появляются
-
счет-цель: куда деньги перетекают
-
правила перевода средств от счета-источника к целевому счету
В данном случае источником является работодатель, а местом назначения зарплатная карта
То есть имеем два счета:
-
счет-источник: работодатель
-
счет-цель: зарплатная карта
Деньги между счетами перетекают через пайп с такими правилами:
-
сумма: 160к
-
расписание: каждый месяц 5-го числа
В общем-то это все — кусок модели с получением зп настроен
В кешфлоу это выглядит так:
Прошу заметить, как отчетливо и наглядно видно откуда и куда польются деньги:)
Расходы на жизнь
Счета:
-
источник: зарплатная карта
-
цель: жизнь Пайп:
-
сумма: 1к
-
расписание: каждый день
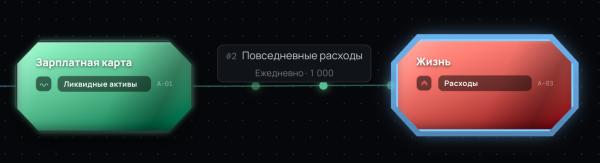
Пайп от зарплатной карты к счёту жизни: 1к каждый день
Расходы на аренду
Счета:
-
источник: зарплатная карта
-
цель: арендодатель Пайп:
-
сумма: 50к
-
расписание: каждый месяц
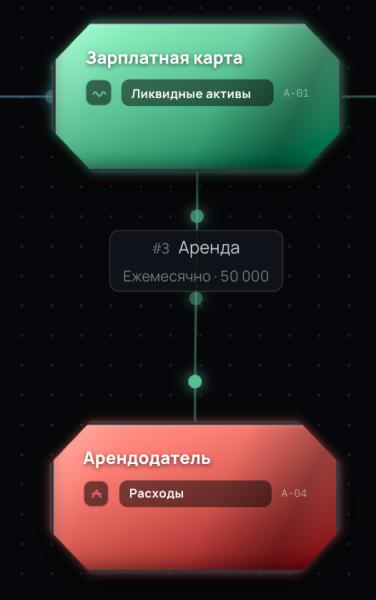
Пайп от зарплатной карты к арендодателю: 50к в месяц
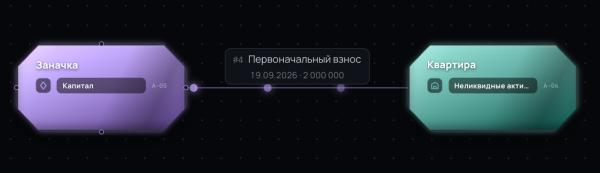
Первоначальный взнос
Счета:
-
источник: заначка
-
цель: квартира Пайп:
-
сумма: 2кк
-
расписание: единоразово
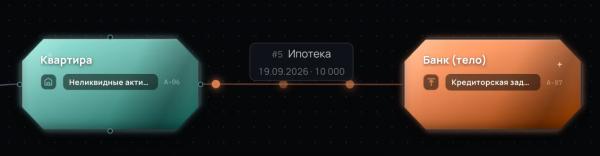
Получение ипотеки
Счета:
-
источник: банк (тело)
-
цель: квартира Пайп:
-
сумма: 3кк
-
расписание: единоразово
Начисление процентов
Счета:
-
источник: банк (проценты)
-
цель: проценты Пайп:
-
сумма: 9%/365 * остаток на счете “банк (тело)”
-
расписание: каждый день
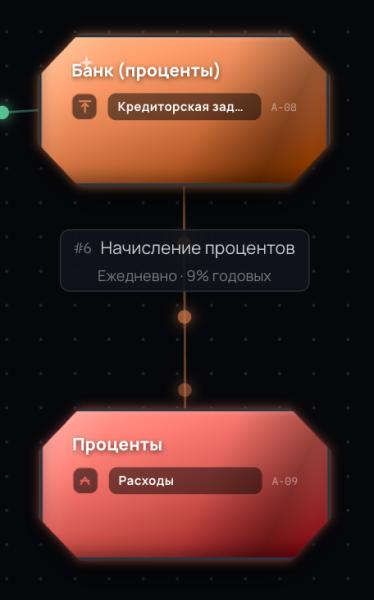
Тут важно начисленные проценты не класть на счет “банк (тело)”, чтобы не было капитализации процентов — начисления процентов на сумму долга с учетом процентов
Для этого проценты учитывают на отдельном счете “банк (проценты)”
Также важно осознать, что начисленные проценты по кредиту для банка являются доходом, а для клиента — расходом. В данном случае мы моделируем учет клиента банка, поэтому счет используется расходный.
Погашение кредита
Счета:
-
источник: зарплатная карта
-
цель: ежемесячный платеж Пайп:
-
сумма: 80к
-
расписание: каждый месяц
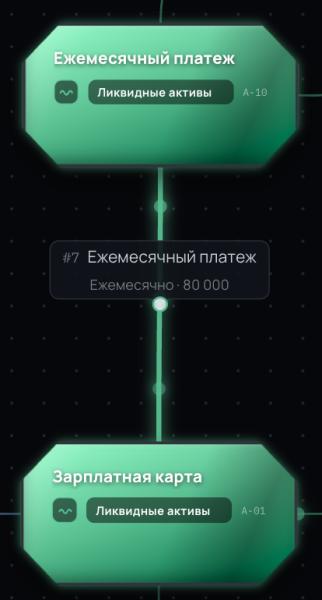
Пайп от зарплатной карты к счёту ежемесячного платежа: 80к в месяц
Мы не знаем сколько процентов набежало в определенный момент времени, поэтому сначала кладем весь ежемесячный платеж на спец счет, а потом распределяем его в первую очередь на погашение процентов, а остаток отправляем на погашение тела кредита
Поэтому понадобятся еще такие пайпы (очередь важна):
-
источник: ежемесячный платеж
-
цель: банк (проценты)
-
сумма: 100% от счета “банк (проценты)”
-
расписание: каждый месяц
-
источник: ежемесячный платеж
-
цель: банк (тело)
-
сумма: 100% от счета “ежемесячный платеж”
-
расписание: каждый месяц
По итогу получаем такую финансовую модель:
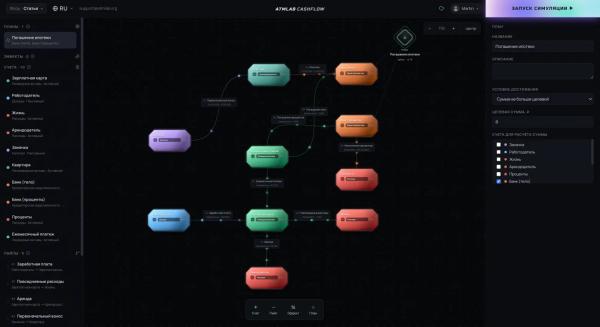
ЗАПУСТИТЬ СИМУЛЯЦИЮ!
После того, как мы описали нашу финансовую модель в cashflow, можем запустить симуляцию.
После всех расчетов мы увидим прогноз движения денег на весь период симуляции и сможем телепортироваться в любую точку на таймлайне.
Симуляция идет от самой ранней операции в модели до самой поздней
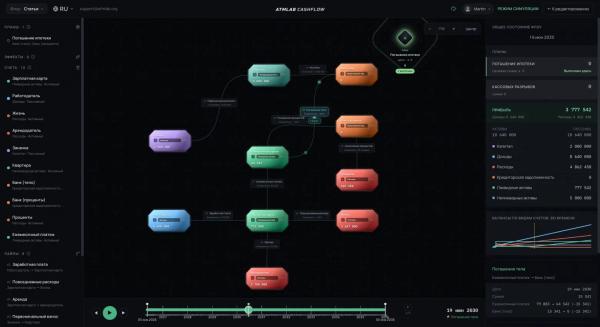
В каждой точке мы можем увидеть:
-
балансы всех счетов
-
балансы по видам счетов: доходы, расходы, дебиторку, кредиторку и прочее
-
прибыль и убытки
-
кассовые разрывы
-
момент выполнения плана — в данном случае погашение ипотеки
-
и много чего еще, что стоит изучить самостоятельно
Эта информация однозначно может дать понять, что будет через несколько лет в рамках текущей финансовой модели.
По этим прогнозам можно принимать серьезные решения и отвечать на сложные вопросы, которые были озвучены в начале статьи.
А самое главное это наглядность движения денег — супер удобно за этим наблюдать и контролировать, глядя на поток в пайпе между счетами — зайдите и опробуйте сами этот UX: cashflow
В общем-то все как на ладони и в этом вся мощь Cashflow.
А что если взять ипотеку и заехать в квартиру?
Допустим, мы хотим взять кредит на миллион больше, чтобы взять уже пригодную для жизни квартиру и сразу же в нее заехать.
Это позволит сэкономить на аренде и направить эти средства на погашение ипотеки
Но выгоднее ли это, чем предыдущий вариант, где мы продолжали арендовать квартиру?
Как вы уже догадались на этот вопрос очень легко ответить с помощью того же cashflow. Достаточно изменить некоторые параметры финансовой модели и все сразу станет ясно.
-
пайп “Ипотека” пусть перемещает 4 млн вместо 3-х
-
пайп “Аренда” пусть действует до момента покупки квартиры
-
сумма, которая раньше шла на аренду теперь пусть идет в досрочное погашение ипотеки:
-
источник: зарплатная карта
-
цель: ежемесячный платеж
-
сумма: 50к
-
расписание: ежемесячно
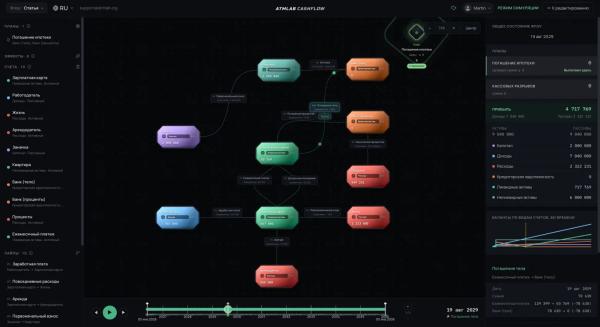
Второй сценарий: ипотека закрывается раньше
-
По итогу видим, что этот способ гораздо выгоднее предыдущего.
-
достижение плана “Погашение ипотеки” 19.08.2029 против 19.06.2030 в предыдущем варианте
-
прибыльность гораздо выше предыдущего варианта и на момент погашения ипотеки мы обгоняем предыдущий вариант на 1 млн по прибыли и этого мы достигли на год быстрее предыдущего варианта
-
также можно заметить, что процентов банку в обоих сценариях мы заплатили почти одинаково — около 550к, что еще раз подчеркивает выгодность второго варианта, ведь мы пользовались бОльшими деньгами банка, но по процентам не переплатили
Откуда взялся этот миллион прибыли?
Причин две, и работают они вместе.
Первая: аренда уходит безвозвратно, а те же 50к, отправленные в тело долга, остаются с нами активом. Мы не стали богаче на ровном месте, мы просто перестали отдавать эти деньги арендодателю и начали складывать их в свою квартиру.
Вторая: проценты начисляются на остаток долга каждый день, поэтому досрочное погашение бьет дважды. Оно и укорачивает срок, и уменьшает сумму, на которую эти проценты успевают набежать. Из-за этого во втором сценарии банку ушло почти столько же, сколько в первом, хотя взяли мы на миллион больше.
И это все настроил и определил за 30 секунд
Но что если увеличить сумму досрочного погашения? Или вместо того, чтобы держать деньги на зарплатной карте, класть их на накопительный счет и получать процентных доход с этого?
Это все точно так же можно смоделировать за пару минут и посмотреть, что будет — попробуйте сами
И как вы могли заметить, нам для таких сложных временных расчетов не понадобилась ни одна формула!
Резюме
Что показал разбор: заехать сразу в квартиру подороже оказалось выгоднее, чем взять жилье дешевле и продолжать снимать. Ипотека закрывается почти на год раньше, а процентов банку уходит почти столько же — около 550к, хотя денег у банка мы взяли на миллион больше.
И ни одной формулы для этого писать не пришлось — мы просто описали счета и пайпы, а движок посчитал все сам.
Если заинтересовало, можете потыкать сами тут: ATMLAB CASHFLOW
Хочется отметить, что есть неочевидные моменты при описании своей финансовой модели
У меня они тоже возникали при описании своей, но я всегда находил, как правильно и изящно выразить ее в рамках минималистичных сущностей: счетов и пайпов
Если у вас возникнет какое-то непонимание или возможно какие-то ошибки, смело обращайтесь к нам в комментариях под постом или же пишите письмо на почту support@atmlab.org
Полная версия разбора с теми же расчётами лежит у нас в
блоге: Ипотека или аренда: как посчитать, что выгоднее
Спасибо за внимание и хорошего дня!

 Загрузка...